Sécheresse et fissures : l'assureur peut-il refuser la garantie pour défaut de prévention ?
Mise à jour 09/11/2026 par Yoann Glasson
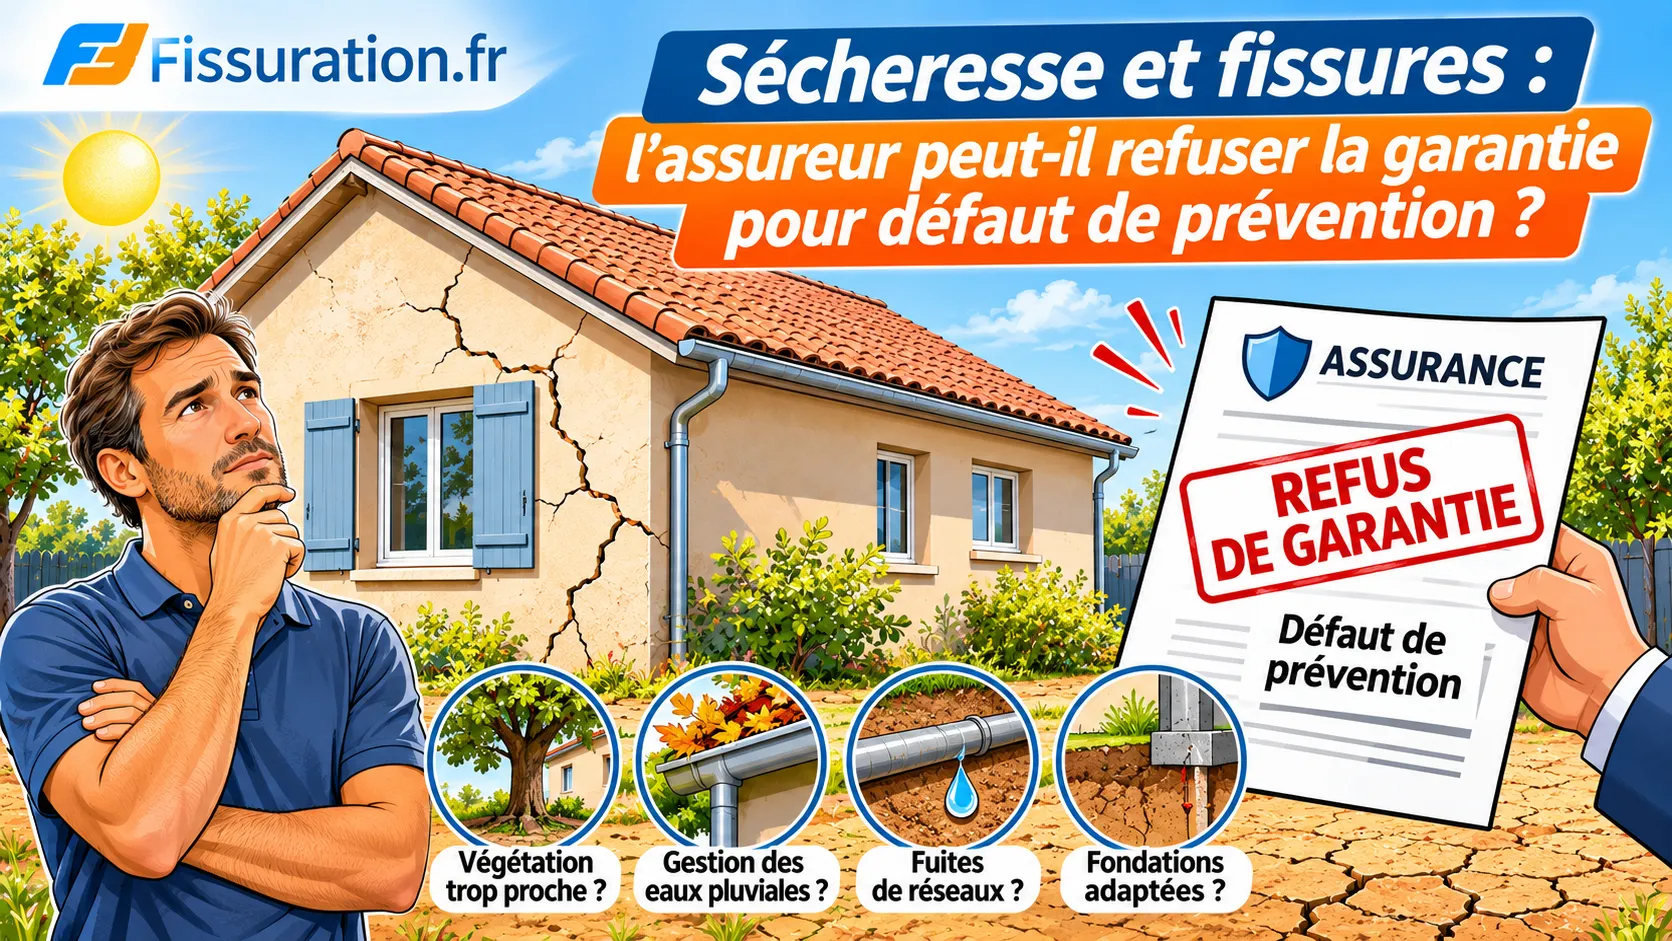
Votre maison s'est fissurée après un été de sécheresse. L'arrêté de catastrophe naturelle est publié. L'expert reconnaît même que le retrait-gonflement des argiles est la cause déterminante des désordres. Et pourtant, la lettre de l'assureur tombe : refus de garantie. Motif invoqué ? Vous n'auriez pas pris « les mesures habituelles de prévention ».
Un arbre trop proche des fondations, une descente d'eaux pluviales qui se déverse au pied du mur, un regard bouché, une absence d'entretien. Voilà les arguments qui reviennent le plus souvent.
Faut-il en conclure que les assureurs peuvent désormais refuser leur garantie à volonté ? Non. Mais la discussion technique devient centrale, et c'est précisément pour cela qu'il convient de se faire aider par un expert bâtiment et idéalement aussi un avocat en droit de la cosntruction et des assurances.
👉 Demandez de l'aide pour gérer votre sinistre
L'arrêt du 12 février 2026 (Civ. 2e, n° 24-15-504)
Un propriétaire assure son immeuble en janvier 2015 auprès de MMA IARD. Après la sécheresse de l'été 2016, reconnue catastrophe naturelle, il demande la garantie prévue à son contrat.
La cour d'appel de Nîmes lui donne raison le 7 mars 2024 et condamne l'assureur à 40000 euros TTC. Son raisonnement : l'assureur est présumé avoir vérifié l'état du bien à la souscription, aucune fissure n'était alors constatée, donc les désordres sont postérieurs. Et compte tenu de l'âge du bâtiment, quelle que soit la nature des fondations, la cause ne peut être qu'extérieure à la construction, en l'occurrence les sécheresses exceptionnelles de 2016 et 2017.
La Cour de cassation censure (2e chambre civile, 12 février 2026, pourvoi n° 24-15.504, ECLI:FR:CCASS:2026:C200132 ; voir sur Legifrance). Le reproche fait aux juges nîmois n'est pas d'avoir mal apprécié la cause du sinistre. C'est d'avoir oublié une étape.
L'article L. 125-1, alinéa 3, du Code des assurances, dans sa rédaction issue de la loi du 25 décembre 2007 applicable au litige, pose en effet deux conditions cumulatives. Les dommages doivent avoir eu pour cause déterminante l'intensité anormale d'un agent naturel. Mais aussi, et c'est le point clé, « lorsque les mesures habituelles à prendre pour prévenir ces dommages n'ont pu empêcher leur survenance ou n'ont pu être prises ».
En ne recherchant pas si ces mesures avaient été prises, ou si, prises, elles n'avaient pas suffi, la cour d'appel a privé sa décision de base légale.
Trois précisions s'imposent, car beaucoup de commentaires vont trop vite.
D'abord, il s'agit d'une cassation partielle. Le rejet des demandes au titre du préjudice moral et de jouissance subsiste.
Ensuite, l'affaire est renvoyée devant la cour d'appel de Montpellier. La Cour de cassation n'a donc pas tranché le droit à indemnisation du propriétaire. Elle a exigé que la question de la prévention soit examinée. Le dossier reste entièrement ouvert dans l'Hérault.
Enfin, cet arrêt n'est pas publié au bulletin. Il rappelle une exigence de méthode, il n'ouvre pas un droit général au refus de garantie.
Pourquoi la sécheresse « cause déterminante » ne suffit pas
Beaucoup de propriétaires raisonnent ainsi : l'arrêté est publié, l'expert admet le rôle de la sécheresse, donc l'indemnisation est acquise.
Cette décision de juste souligne autre chose. La cause déterminante est une condition nécessaire. Elle n'est pas une condition suffisante.
Autrement dit, un assureur peut parfaitement reconnaître que le retrait-gonflement des argiles a déclenché les fissures et soutenir dans le même courrier que des mesures ordinaires auraient évité le dommage. C'est la logique du refus indemnisation sécheresse pour défaut de prévention catastrophe naturelle.
La vraie question se déplace donc : quelles mesures, exactement ? Faisables par qui ? Et avec quelle efficacité réelle sur un sol argileux soumis à plusieurs mètres de variation hydrique ?
« Mesures habituelles de prévention » : une notion que personne ne définit
C'est le point faible de l'argumentaire assurantiel, et il mérite d'être souligné.
Aucun texte ne définit les mesures habituelles de prévention. Ni le Code des assurances, ni un décret, ni une annexe contractuelle type. Les avocats en droit de la construction et des assurances le rappellent souvent : faute de définition légale, le contenu de ces mesures s'apprécie au cas par cas.
3 conséquences pratiques en découlent.
L'assureur qui invoque le défaut de prévention doit le soulever et l'étayer. Un grief général du type « défaut d'entretien » ne dit rien. Il faut identifier précisément la ou les mesures qui auraient évité le sinistre.
Le texte comporte deux branches. La garantie joue si les mesures prises n'ont pas pu empêcher le dommage, mais aussi si elles n'ont pas pu être prises. Un propriétaire qui ne pouvait raisonnablement pas agir n'est pas privé de sa garantie. Pensez à un arbre situé sur la parcelle voisine, à un réseau enterré collectif, à une copropriété, à une contrainte d'urbanisme ou patrimoniale.
Une mesure doit être appréciée sur sa faisabilité et son efficacité potentielle. Supprimer un arbre trois ans avant une sécheresse centennale n'aurait pas nécessairement empêché un tassement différentiel d'un bâti fondé à 40 centimètres sur argile très sensible. Présumer le contraire, sans démonstration, revient à inverser la charge du raisonnement technique.
Les 5 reproches les plus fréquents, et ce qu'ils valent techniquement
Pour y voir clair, il faut distinguer les registres que les rapports d'expertise d'assurance mélangent souvent.
Les facteurs de prédisposition sont ce qui rendait le bâti vulnérable. Fondations anciennes, superficielles ou hétérogènes, absence de chaînage, sol argileux de forte sensibilité, bâti ancien reposant sur semelles de pierre.
Les facteurs aggravants sont ce qui amplifie le phénomène. Végétation à fort pouvoir évaporatoire près des fondations, défaut de gestion des eaux pluviales, fuite sur réseau enterré, pompage, terrassement en pied de mur.
La cause déclenchante est l'événement qui fait basculer l'ensemble. Ici, l'intensité anormale de la sécheresse.
Reprenons alors les griefs classiques.
Arbres à proximité des fondations. Pertinent sur le principe. Encore faut-il démontrer l'essence, la distance réelle, la profondeur racinaire, la concordance entre la zone fissurée et la zone d'influence racinaire. Un chêne à 15 mètres ne produit pas les mêmes effets qu'une haie de cyprès à 2 mètres.
Eaux pluviales mal gérées. Argument solide quand les désordres se concentrent sous une descente non raccordée. Beaucoup plus faible quand les fissures touchent uniformément plusieurs façades, y compris celles sans évacuation.
Fuite sur réseau enterré. C'est souvent le vrai sujet, et il peut jouer dans les deux sens. Une fuite peut avoir provoqué un gonflement localisé indépendant de la sécheresse. Elle peut aussi avoir été ignorable, car invisible, jusqu'au test d'étanchéité.
Fondations anciennes ou insuffisamment profondes. Un propriétaire ne « répare » pas ses fondations à titre préventif. La Cour d'appel de Nîmes avait justement relevé que l'âge du bâti excluait une cause interne déterminante. La profondeur relève du facteur de prédisposition, pas d'une mesure habituelle attendue d'un particulier.
Absence de dispositif contre les variations hydriques. Géomembrane périphérique, trottoir étanche, écran anti-racines. Ces dispositifs existent. Mais peut-on les qualifier d'habituels pour un propriétaire profane, non informé du classement de son terrain en aléa fort ?
La question centrale : informé de quoi, par qui ?
Un particulier peut-il se voir reprocher de ne pas avoir prévenu un risque dont il ignorait l'existence, les parades et l'efficacité ?
C'est le cœur du débat. L'assureur est tenu d'un devoir d'information et de conseil. La question de son éventuel manquement mérite d'être posée lorsque le contrat et la notice ne mentionnent aucune mesure de prévention à adopter, lorsque aucune information n'a été donnée sur le retrait-gonflement des argiles, ou lorsque le défaut de prévention n'apparaît qu'après le sinistre, au stade du refus.
Soyons clairs sur la portée de cet argument. Un manquement au devoir d'information et de conseil n'entraîne pas automatiquement l'acquisition de la garantie. Il doit être établi, et son incidence sur le comportement de l'assuré discutée. C'est un moyen de défense sérieux, pas un interrupteur juridique.
Un mot enfin sur la version du texte. La rédaction applicable au litige jugé le 12 février 2026 est celle issue de la loi du 25 décembre 2007, puisque le sinistre date de 2016. L'article L. 125-1 a depuis été remanié, notamment dans le cadre de la réforme du régime d'indemnisation des catastrophes naturelles. La condition liée aux mesures habituelles de prévention demeure dans le texte en vigueur, mais la rédaction à retenir est toujours celle applicable à la date de votre sinistre. C'est une vérification à faire dossier par dossier, pas une généralité.
C'est une raison de plus de se faire accompagner par un expert bâtiment privé et également par un avocat en droit de la construction et des assurances.
Pourquoi une expertise fissures indépendante change la discussion
Face à un refus motivé par un défaut de prévention, l'assuré se retrouve dans une position déséquilibrée. On lui oppose un raisonnement technique, parfois sans démonstration du lien entre la mesure reprochée et le dommage évité.
C'est exactement le terrain d'une expertise fissures indépendante.
Un expert bâtiment indépendant va caractériser les désordres, leur géométrie, leur cinématique, leur évolutivité. Il va situer le bâti dans son contexte géotechnique, en s'appuyant sur les données d'aléa disponibles. Il va hiérarchiser prédispositions, facteurs aggravants et cause déclenchante au lieu de les confondre.
Surtout, il va examiner une à une les mesures invoquées par la compagnie. Étaient-elles connues ? Faisables ? Techniquement efficaces au regard de l'ampleur du phénomène ? Auraient-elles réellement empêché la survenance des dommages, ou seulement limité leur ampleur ?
Cette analyse est le socle d'une contre-expertise assurance sécheresse utile. Non pas un contre-rapport de posture, mais un document qui répond précisément aux deux branches de l'article L. 125-1.
Et l'avocat, à quel moment ?
Quand le refus est argumenté en droit, la réponse doit l'être aussi. Le collectif Koudepouce travaille sur ces dossiers avec Emmanuel Hilaire, avocat en droit de la construction et des assurances, dont la pratique couvre depuis longtemps les sinistres sécheresse et les contentieux de garantie catastrophe naturelle.
L'articulation est simple et efficace. L'expert bâtiment privé construit la démonstration technique. L'avocat la transforme en moyens de droit : conditions de l'article L. 125-1, charge de la preuve, branche des mesures qui n'ont pu être prises, devoir d'information et de conseil, clauses du contrat et de la notice.
Un rapport technique sans traduction juridique perd en portée. Un argumentaire juridique sans démonstration technique s'effondre aussi devant l'expert judiciaire et le juge. Les 2 disciplines, expertises technique et juridique, sont complémentaires
Que faire si votre assureur vous oppose un défaut de prévention
Quelques réflexes utiles, dans l'ordre.
-
Demandez par écrit la communication intégrale du rapport d'expertise et la motivation précise du refus. Quelles mesures ? Sur quel fondement ?
-
Relisez votre contrat et votre notice d'information. Mentionnent-ils une obligation de prévention, une information sur l'argile, un entretien particulier ?
-
Rassemblez les preuves de ce que vous avez fait, et de ce que vous ne pouviez pas faire. Factures d'entretien, photos, devis refusés, contraintes de mitoyenneté ou d'urbanisme.
-
Datez l'apparition des fissures. Photos, témoignages, courriers, constats.
-
Faites intervenir un expert bâtiment indépendant avant toute acceptation d'indemnité ou tout classement du dossier.
-
Ne signez aucun protocole d'accord sans avoir fait vérifier l'adéquation entre les travaux proposés et la cause réelle des désordres.
Questions fréquentes
L'arrêté de catastrophe naturelle garantit-il l'indemnisation ?
Non. Il ouvre la possibilité d'une prise en charge. Il reste à démontrer que la sécheresse est la cause déterminante des dommages et que la condition relative aux mesures habituelles de prévention est remplie.
Mon assureur peut-il me reprocher un arbre planté par l'ancien propriétaire ?
Il peut l'invoquer. Encore faut-il qu'il démontre l'influence réelle de cet arbre sur les fissures constatées et qu'une mesure habituelle, à votre portée, aurait évité le sinistre.
L'arrêt du 12 février 2026 fait-il perdre leur procès aux propriétaires ?
Non. Il impose aux juges d'examiner la prévention. L'affaire du propriétaire concerné continue devant la cour d'appel de Montpellier, et son droit à indemnisation n'est pas tranché.
Une contre-expertise coûte-t-elle plus qu'elle rapporte ?
Tout dépend des montants en jeu. Dans l'affaire jugée, la condamnation portait sur 40000 euros. Sur des reprises en sous-œuvre, les enjeux atteignent fréquemment plusieurs dizaines de milliers d'euros.
Faites analyser votre refus avant qu'il ne devienne définitif
Un refus de garantie fondé sur un défaut de prévention n'est pas une fatalité. C'est une affirmation technique, qui se vérifie et se discute.
Les experts bâtiment indépendants du collectif Koudepouce interviennent partout en France.
Décrivez votre situation ici et transmettez vos pièces : courrier de refus, rapport d'expertise, photos des fissures, contrat et notice. Un expert indépendant vous dira si les mesures de prévention qui vous sont reprochées étaient réellement pertinentes, faisables et efficaces, et si une contestation du refus d'indemnisation est envisageable.
Expertise fissures indépendante, analyse technique des causes, accompagnement en contre-expertise d'assurance : prenez contact avant la clôture de votre dossier. Expertise juridique avec un avocat. Après signature, la marge de manœuvre se réduit fortement.